Démarrer une épargne quand on a entre 12 et 25 ans soulève souvent les mêmes questions : où placer de petites sommes sans risque, sans fiscalité et sans s’engager sur la durée ? Livret Jeune a été conçu précisément pour cela. Produit réglementé, exonéré d’impôt et accessible dès 10 €, il offre un cadre sécurisé pour un premier placement, mais il présente aussi des limites claires sur le plafond et la durée.
Réponse directe : Le Livret Jeune est un placement sûr, net d’impôt et disponible à tout moment, idéal pour constituer une première épargne de précaution. Son plafond réduit (1 600 € hors intérêts) et sa limite d’âge à 25 ans en font toutefois une solution complémentaire, à envisager en parallèle d’autres livrets réglementés.
Ce qu’il faut savoir avant d’ouvrir un Livret Jeune
- Réservé aux personnes de 12 à 25 ans résidant en France à titre habituel.
- Plafond de versement fixé à 1 600 €, hors capitalisation des intérêts.
- Taux minimum garanti au moins égal à celui du Livret A, soit 1,70 % depuis le 1er août 2026.
- Intérêts calculés par quinzaines, le 1er et le 16 de chaque mois.
- Un seul livret par personne, aucun impôt ni prélèvements sociaux sur les gains.
Qu’est-ce que le Livret Jeune ?
Le Livret Jeune est un livret d’épargne réglementé par l’État, réservé à une tranche d’âge précise. Son fonctionnement, ses conditions d’ouverture et sa fiscalité sont fixés par le Code monétaire et financier, ce qui garantit un cadre identique quelle que soit la banque qui le distribue.
Qui peut ouvrir un Livret Jeune ?
Trois conditions cumulatives doivent être remplies : avoir entre 12 et 25 ans, ne pas déjà détenir un Livret Jeune et résider en France à titre habituel. Selon l’article L. 221-24 du Code monétaire et financier, l’ouverture et les opérations sur ce livret sont réservées aux personnes physiques âgées de douze à vingt-cinq ans et résidant en France à titre habituel. La notion de « résidence habituelle » est plus large que celle de résidence fiscale au sens strict.
Un mineur peut ouvrir un Livret Jeune, mais l’autorisation du représentant légal est requise pour les opérations avant 16 ans. Entre 16 et 18 ans, le jeune peut effectuer lui-même ses versements et retraits, sauf opposition écrite de ses parents.
Livret réglementé ou livret bancaire : quelle différence ?
Un livret réglementé obéit à des règles fixées par l’État : taux minimum, plafond, fiscalité. Le Livret A, le LDDS, le LEP et le Livret Jeune en font partie. À l’inverse, un livret bancaire classique (parfois appelé « super-livret ») est librement défini par chaque banque : son taux peut être plus élevé en période promotionnelle, mais les intérêts sont soumis à l’impôt sur le revenu et aux prélèvements sociaux.
Sur le Livret Jeune, les intérêts sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Autrement dit, le taux affiché correspond au rendement réel pour l’épargnant.
Un seul livret par personne : impossible de cumuler plusieurs Livrets Jeune, même dans des banques différentes. En revanche, il peut être détenu en parallèle d’un Livret A ou d’un LDDS.
Un taux net d’impôt réellement avantageux pour un premier placement ?
La question du rendement est centrale pour un jeune qui hésite à ouvrir un livret. Le Livret Jeune présente un double atout : un taux minimum garanti par l’État et une absence totale de fiscalité, ce qui le rend plus simple à comparer que des produits commerciaux.
Quel est le taux du Livret Jeune ?
Depuis le 1er août 2026, le taux du Livret A est fixé à 1,70 %. Selon la Banque de France, « Le Gouverneur de la Banque de France propose de relever le taux du Livret A à 1,7 % ». Ce taux constitue le plancher légal pour la rémunération du Livret Jeune : chaque banque est libre de proposer davantage, et certaines affichent des taux supérieurs. Il est donc utile de comparer le taux du livret jeune proposé par les différents établissements avant de choisir où ouvrir son compte.
Comme les intérêts sont nets d’impôt et de prélèvements sociaux, le taux affiché est le taux réellement perçu. Un Livret Jeune rémunéré à 1,70 % rapporte donc davantage, à montant équivalent, qu’un livret bancaire fiscalisé affichant le même taux brut.
Comment sont calculés les intérêts ?
Les intérêts du Livret Jeune sont calculés par quinzaines, selon la règle commune aux livrets réglementés. D’après le ministère de l’Économie, « Les intérêts du livret jeune sont calculés le 1er et le 16 de chaque mois ». Ils sont ensuite capitalisés une fois par an, au 31 décembre, et viennent s’ajouter au capital pour produire à leur tour des intérêts l’année suivante.
Concrètement, un versement effectué avant le 16 d’un mois commence à produire des intérêts dès le 16. Un versement réalisé après le 16 ne sera pris en compte qu’à partir du 1er du mois suivant. Même logique pour les retraits : mieux vaut retirer juste après le 1er ou le 16 pour conserver les intérêts de la quinzaine en cours.
Combien peut-on gagner avec un Livret Jeune plein ?
Au plafond réglementaire de 1 600 € et à un taux de 1,70 %, le rendement théorique annuel approche 27 € d’intérêts nets, hors effet de capitalisation en cours d’année. C’est un montant modeste en valeur absolue, mais il correspond à une épargne totalement sécurisée, disponible à tout moment et sans aucun prélèvement.
| Critère | Livret Jeune | Livret A |
|---|---|---|
| Âge requis | 12 à 25 ans | Aucune condition d’âge |
| Plafond de versement | 1 600 € | 22 950 € |
| Taux minimum garanti | Au moins égal au Livret A | 1,70 % depuis le 1er août 2026 |
| Fiscalité | Exonération totale | Exonération totale |
| Disponibilité | Immédiate | Immédiate |
Le Livret Jeune ne se substitue donc pas au Livret A : il le complète, en offrant la possibilité d’obtenir, selon la banque, un taux supérieur sur une enveloppe limitée.
Comment ouvrir et utiliser un Livret Jeune au quotidien ?
L’ouverture d’un Livret Jeune reste une démarche simple, mais quelques règles pratiques méritent d’être connues pour tirer le meilleur parti du placement, surtout avec un budget serré.
Quelles démarches pour ouvrir le livret ?
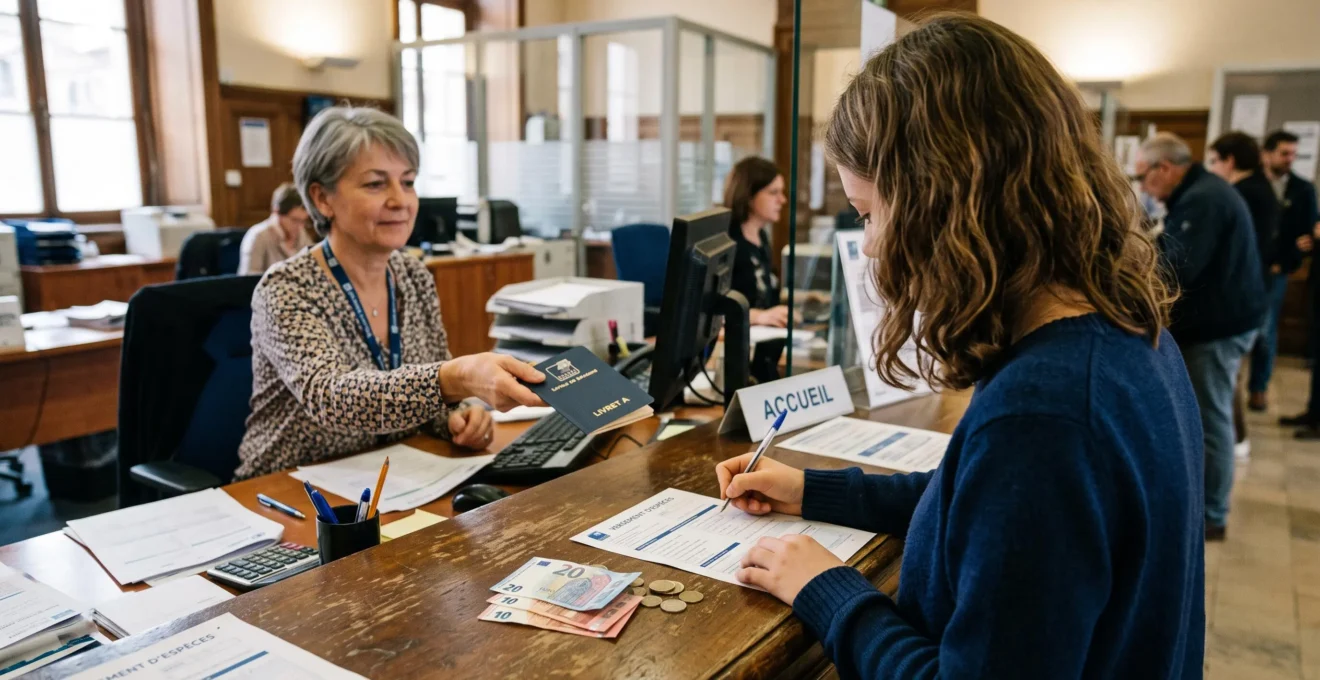
L’ouverture se fait auprès d’une banque, en agence ou en ligne selon les établissements. Les documents généralement demandés sont une pièce d’identité, un justificatif de domicile et, pour un mineur, l’autorisation du représentant légal. Le solde minimum réglementaire est fixé à 10 € : il faut donc verser au moins cette somme à l’ouverture et la conserver sur le livret pour éviter sa clôture.
- Vérifier l’éligibilitéAvoir entre 12 et 25 ans, résider habituellement en France et ne pas déjà détenir ce type de livret.
- Comparer les offresConsulter les taux proposés par plusieurs banques, le taux minimum légal étant celui du Livret A.
- Rassembler les justificatifsPièce d’identité, justificatif de domicile et, pour les mineurs, autorisation parentale.
- Verser au moins 10 €Effectuer le dépôt initial minimum pour activer le livret.
- Programmer ses versementsMettre en place des virements réguliers, même de faible montant, pour alimenter progressivement l’épargne.
Comment optimiser ses versements et retraits ?
Les versements et retraits sont libres, dans la limite du plafond de 1 600 € hors intérêts capitalisés. Pour maximiser le rendement, deux repères sont utiles : verser avant le 16 ou avant la fin du mois, et retirer juste après le 1er ou le 16. Chaque jour entre deux quinzaines ne produit pas d’intérêts supplémentaires, d’où l’intérêt de respecter ces dates clés.
Cas pratique
Léa, 17 ans, met de côté 30 € par mois issus de petits jobs. Si elle effectue son virement le 14 du mois, les sommes commencent à générer des intérêts dès le 16. En décalant ce virement au 20, elle perdrait une quinzaine entière. Sur un an, à raison de 12 versements correctement positionnés, elle alimente progressivement son livret tout en bénéficiant du taux plein sur chaque quinzaine suivante. Un cas hypothétique à visée pédagogique, qui illustre l’importance de la date de dépôt plus que du montant.
Limites et points de vigilance du Livret Jeune
Malgré ses atouts, le Livret Jeune ne couvre pas tous les besoins d’épargne. Trois limites principales doivent être évaluées avant de décider s’il doit occuper une place centrale ou secondaire dans la stratégie financière du jeune épargnant.
Un plafond réduit à 1 600 €
Le plafond de versement de 1 600 €, hors capitalisation des intérêts, constitue la principale limite du produit. Pour un étudiant qui souhaiterait placer plusieurs milliers d’euros reçus en cadeau ou issus d’une alternance, cette enveloppe est vite atteinte. Au-delà, il faut nécessairement se tourner vers un autre support : Livret A, LDDS ou solution bancaire complémentaire.
- Taux au moins égal à celui du Livret A, parfois supérieur.
- Intérêts totalement exonérés d’impôt et de prélèvements sociaux.
- Versement initial accessible dès 10 €.
- Fonds disponibles à tout moment, sans frais.
- Capital garanti par la banque dans un cadre réglementé.
- Plafond de 1 600 € vite atteint.
- Rendement modeste en valeur absolue.
- Réservé aux 12-25 ans, un seul livret par personne.
- Clôture obligatoire au plus tard à la fin de l’année des 25 ans.
- Taux variable, susceptible d’évoluer selon les décisions publiques.
Une durée de détention limitée
Le Livret Jeune n’a pas vocation à accompagner son titulaire toute sa vie. Il doit être clôturé au plus tard le 31 décembre de l’année des 25 ans de l’épargnant. Les fonds doivent alors être transférés vers un autre support : Livret A, LDDS, assurance-vie ou tout autre placement adapté à la nouvelle situation.
Attention à la clôture automatique : à défaut de démarche de la part du titulaire, la banque procède à la fermeture du livret et au transfert des fonds vers un autre compte, souvent moins rémunérateur. Mieux vaut anticiper ce changement avant 25 ans.
Un rendement à relativiser
Le taux du Livret Jeune, aligné au minimum sur celui du Livret A, dépend des décisions publiques et peut évoluer plusieurs fois par an. En période d’inflation élevée, le rendement réel peut devenir négatif, c’est-à-dire que le pouvoir d’achat de l’épargne diminue malgré les intérêts perçus. Ce point concerne l’ensemble des livrets réglementés, et pas uniquement le Livret Jeune.
Le Livret Jeune est-il le bon point de départ pour épargner ?
Pour un premier placement, le Livret Jeune coche la plupart des cases : sécurité du capital, disponibilité immédiate, absence de fiscalité, accessibilité dès 10 €. Il convient particulièrement à l’épargne de précaution, celle qui doit rester mobilisable en cas d’imprévu, pour un budget étudiant, un projet de rentrée ou un premier achat.
Sa limite principale tient à son plafond : 1 600 € hors intérêts. Au-delà, un Livret A offre une capacité d’épargne nettement supérieure, à des conditions proches. Les deux produits se combinent très bien : utiliser d’abord le Livret Jeune, souvent mieux rémunéré, puis basculer les excédents sur un Livret A ou un LDDS.
- Vous avez entre 12 et 25 ans et moins de 1 600 € à placer :Le Livret Jeune est le choix prioritaire, en recherchant le meilleur taux disponible dans votre banque.
- Vous avez déjà atteint le plafond du Livret Jeune :Ouvrez un Livret A pour accueillir le surplus, dans les mêmes conditions de sécurité et de fiscalité.
- Vous approchez de 25 ans :Préparez le transfert vers un Livret A, un LDDS ou une solution d’épargne de plus long terme comme l’assurance-vie.
- Vous souhaitez épargner pour un projet à horizon lointain :Combinez le Livret Jeune pour la précaution et un support d’investissement adapté à votre horizon et à votre tolérance au risque.
Pour structurer durablement votre épargne au-delà du premier livret, il est utile de se familiariser avec les principes clés de la planification financière à long terme.
Peut-on ouvrir un Livret Jeune en ligne ?
Oui, dans la plupart des banques, à condition de pouvoir fournir les justificatifs demandés par voie électronique. Pour un mineur, l’autorisation du représentant légal reste indispensable.
Que se passe-t-il à 25 ans ?
Le livret doit être clôturé au plus tard le 31 décembre de l’année des 25 ans. Les fonds sont alors transférés vers un autre compte désigné par le titulaire, généralement un Livret A ou un compte courant.
Peut-on cumuler un Livret Jeune et un Livret A ?
Oui. Le Livret Jeune se cumule sans restriction avec un Livret A, un LDDS ou un LEP (sous conditions de ressources pour ce dernier). La seule limite concerne la détention d’un unique Livret Jeune par personne.
Les intérêts du Livret Jeune sont-ils vraiment nets d’impôt ?
Oui, les intérêts sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux affiché par la banque correspond donc au rendement réel pour le titulaire.
Les règles présentées ici s’appuient sur les textes et données officiels disponibles à la date de rédaction. Le taux de rémunération, le plafond et les conditions d’éligibilité sont susceptibles d’évoluer : il est recommandé de vérifier les informations à jour auprès de sa banque ou des sources publiques avant toute décision d’ouverture ou de transfert.