Répartir son épargne entre un Livret A et un Plan d’Épargne Retraite (PER) revient à combiner deux logiques différentes : d’un côté un placement disponible à tout moment pour parer aux imprévus, de l’autre un placement bloqué jusqu’à la retraite, en contrepartie d’un avantage fiscal. L’arbitrage évolue avec l’âge, les revenus et les projets, mais une règle simple reste constante : constituer d’abord un matelas de précaution, puis seulement envisager de bloquer des fonds pour le long terme.
Réponse directe : Le Livret A sert de socle de précaution à tout âge, disponible et sécurisé. Le PER vient en complément, dès que l’épargne disponible couvre plusieurs mois de revenus, pour préparer la retraite avec un cadre fiscal avantageux et des fonds en principe bloqués jusqu’à la cessation d’activité.
Les repères clés pour arbitrer entre Livret A et PER
- Le Livret A est un placement sécurisé, disponible et exonéré d’impôt sur ses intérêts.
- Le PER bloque les versements jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi.
- Il est possible de cumuler les deux produits sans restriction.
- Avant 30 ans : priorité au Livret A ; après 30 ans : ouverture progressive du PER ; après 50 ans : accentuation de l’effort retraite.
- Le matelas de précaution se constitue toujours en premier, avant tout blocage de capital.
Livret A et PER : deux logiques d’épargne à ne pas confondre
Le Livret A et le PER répondent à deux besoins distincts. Le premier protège contre les coups durs : les sommes versées restent disponibles à tout moment, sans fiscalité sur les intérêts. Le second prépare l’après-vie professionnelle : les versements sont bloqués jusqu’à la retraite, mais ouvrent droit à un cadre fiscal spécifique.
Pour comparer utilement ces deux produits, trois critères suffisent : la sécurité du capital, la disponibilité des fonds et la fiscalité applicable. Le Livret A coche les cases sécurité et disponibilité, tandis que le PER met la fiscalité au premier plan en contrepartie d’un blocage de long terme. Les banques, dont Banque Populaire, distribuent ces deux types de produits dans leur réseau d’agences.
Prenons un exemple concret : une panne de voiture à 1 500 € tombe sans prévenir. Un Livret A alimenté régulièrement couvre immédiatement la dépense. Un PER, lui, resterait inutilisable dans cette situation, car la réparation d’un véhicule ne figure pas parmi les motifs de déblocage anticipé. C’est tout le sens de la complémentarité entre les deux produits : ils ne s’opposent pas, ils se superposent.
Le Livret A, socle de l’épargne de précaution à tout âge
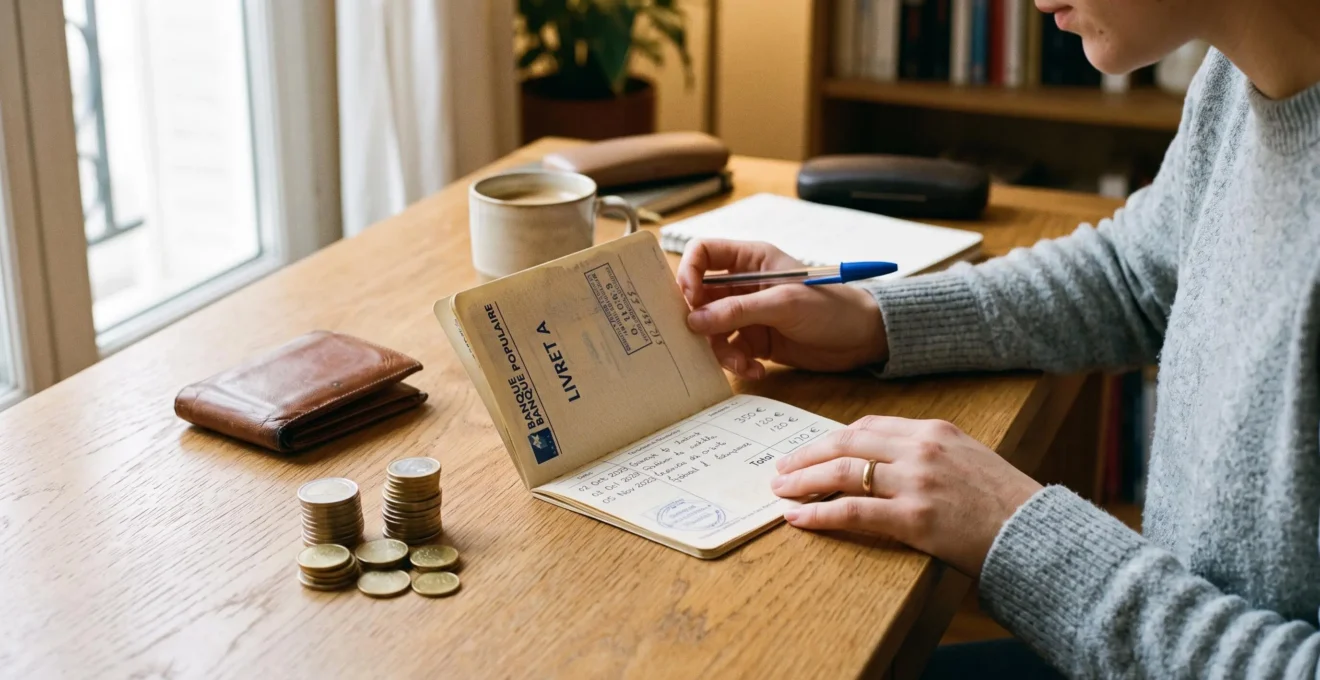
Le Livret A est un produit d’épargne réglementé, dont le taux et le plafond sont fixés par l’État. Depuis le 1er août 2026, sa rémunération s’établit à 1,70 %, après un passage à 1,5 % entre le 1er février et le 31 juillet 2026. Le plafond de versement est de 22 950 €, montant qui ne peut être dépassé que par la capitalisation des intérêts. Ces caractéristiques sont consultables sur la page officielle de la Banque de France consacrée au Livret A.
Les intérêts se calculent par quinzaines. Concrètement, une somme versée avant le 16 d’un mois produit des intérêts à partir du 16, et une somme versée avant la fin du mois produit des intérêts à partir du 1er du mois suivant. Les intérêts sont ensuite capitalisés le 31 décembre, puis s’ajoutent au capital rémunéré l’année suivante. Un retrait effectué juste avant une fin de quinzaine fait donc perdre les intérêts de la période en cours.
22 950€
Plafond officiel de versement sur un Livret A, hors capitalisation des intérêts, en vigueur en 2026.
L’ouverture d’un Livret A se fait auprès d’une banque, qui peut également clôturer le compte sous préavis, sauf anomalie de fonctionnement. Une personne ne peut détenir qu’un seul Livret A, mais chaque membre d’un foyer, y compris un enfant mineur, peut disposer du sien. Ouvrir un Livret A au nom d’un enfant permet de constituer une épargne disponible pour ses projets futurs, tout en l’initiant progressivement à la gestion de son argent.
Le Plan d’Épargne Retraite : pourquoi l’intégrer dès que possible ?
Le PER individuel est un produit d’épargne de long terme. Les versements effectués sont, en principe, bloqués jusqu’à la retraite. Comme le précise la fiche officielle de Service-public.fr sur le PER individuel, cette règle connaît des exceptions limitativement énumérées par la loi.
Les cas de déblocage anticipé reconnus sont les suivants :
- surendettement du titulaire ;
- expiration des droits à l’assurance chômage ;
- cessation d’activité non salariée à la suite d’une liquidation judiciaire ;
- décès du conjoint ou du partenaire de Pacs ;
- invalidité du titulaire, de ses enfants, de son conjoint ou partenaire ;
- achat de la résidence principale.
En dehors de ces situations, les fonds restent indisponibles. Cette contrainte explique l’attention portée à la décision d’ouverture : il faut avoir constitué, en amont, une épargne de précaution suffisante.
Avantage fiscal à l’entrée : les versements volontaires peuvent, sur option, être déduits du revenu imposable dans la limite d’un plafond annuel fixé par l’administration fiscale. Cette déduction est particulièrement intéressante pour les contribuables fortement imposés.
À la sortie, la fiscalité dépend du choix réalisé à l’entrée. Lorsque la sortie se fait en rente, celle-ci est imposée à l’impôt sur le revenu selon le régime des pensions de retraite, avec un abattement de 10 % appliqué sur le montant perçu, comme l’indique le Ministère de l’Économie sur le fonctionnement du PER individuel. Le régime applicable au capital dépend du motif de sortie et de l’origine des sommes versées.
Ouvrir un PER tôt présente un avantage mécanique : l’effort de versement se lisse sur une période plus longue. Un objectif identique mobilisera des mensualités plus modestes à 25 ans qu’à 45 ans, à condition d’être régulier. La gestion du contrat peut également évoluer avec l’âge, en passant progressivement d’une allocation dynamique à une allocation plus sécurisée à l’approche de la retraite.
Feuille de route : bien répartir son épargne entre 20 et 60 ans
La répartition entre Livret A et PER n’est pas figée. Elle évolue avec l’étape de vie, la capacité d’épargne mensuelle et l’horizon de la retraite. Un principe reste cependant stable : constituer d’abord l’épargne de précaution, avant de bloquer des fonds sur un placement de long terme.
Le tableau ci-dessous propose des repères indicatifs. Il ne remplace pas une analyse de situation personnelle, mais trace une trajectoire cohérente avec la logique du triptyque sécurité, disponibilité, fiscalité.
| Tranche d’âge | Priorité | Rôle du Livret A | Rôle du PER |
|---|---|---|---|
| Avant 30 ans | Constituer un matelas de sécurité | Produit principal, versements réguliers | Ouverture symbolique possible, versements modestes |
| 30 à 50 ans | Consolider et commencer la retraite | Maintien du socle disponible | Montée en puissance progressive des versements |
| Après 50 ans | Accentuer l’effort retraite | Socle de précaution renforcé | Versements plus importants, gestion sécurisée |
Avant 30 ans, la priorité va à l’épargne disponible. Les revenus sont souvent modestes, les projets changent vite (déménagement, achat de véhicule, premières dépenses imprévues). Un Livret A alimenté chaque mois construit le socle. Une ouverture précoce de PER avec un versement symbolique peut déjà s’envisager pour prendre date, sans mobiliser une large part du budget.
Entre 30 et 50 ans, les revenus se stabilisent et la fiscalité pèse davantage. Après avoir consolidé l’épargne de précaution, il devient pertinent d’augmenter progressivement les versements sur le PER, en particulier si la déduction fiscale apporte un vrai gain. L’horizon de blocage reste long, ce qui autorise une gestion plus dynamique du contrat.
Après 50 ans, la question du maintien du niveau de vie à la retraite devient centrale. L’effort de versement sur le PER peut s’intensifier, à condition de conserver un Livret A bien pourvu pour les imprévus de santé ou de logement. La gestion du PER évolue en général vers des supports plus sécurisés, afin de limiter l’exposition aux fluctuations à l’approche de la sortie.
Cas pratique
Situation hypothétique : une personne de 35 ans dispose d’une capacité d’épargne mensuelle de 300 €. Son Livret A couvre déjà environ trois mois de revenus. Elle peut, par exemple, continuer à verser 100 € par mois sur son Livret A pour renforcer son matelas de sécurité, et affecter les 200 € restants à un PER individuel avec option de déduction fiscale. Cette répartition reste indicative et doit être ajustée selon la situation fiscale, les projets personnels et la stabilité des revenus.
Questions fréquentes sur l’épargne Livret A et PER
Au-delà des grands principes, plusieurs questions concrètes reviennent souvent au moment de passer à l’action. Les réponses ci-dessous rappellent les règles essentielles et les points de vigilance à garder en tête.
Peut-on détenir un Livret A et un PER en même temps ?
Oui, les deux produits sont parfaitement cumulables. Le Livret A est limité à un exemplaire par personne, mais rien n’empêche d’ouvrir en parallèle un ou plusieurs PER individuels. Cette combinaison correspond même à une organisation classique de l’épargne : disponibilité immédiate d’un côté, horizon retraite de l’autre.
Quel produit privilégier avant 30 ans avec une petite capacité d’épargne ?
Le Livret A reste le point de départ naturel. Il permet de constituer rapidement une réserve disponible, sans frais ni fiscalité sur les intérêts. L’ouverture d’un PER peut suivre, avec des versements limités, dès que le socle de précaution est jugé suffisant.
Comment préparer sa retraite après 50 ans sans tout bloquer ?
Il est possible d’augmenter les versements sur le PER tout en conservant un Livret A bien pourvu. L’idée est de ne jamais mobiliser l’intégralité de l’épargne sur un placement bloqué, afin de garder la capacité de faire face à un imprévu de santé, de logement ou de famille.
Dans quels cas peut-on récupérer son PER avant la retraite ?
Les cas de déblocage anticipé sont limitativement prévus par la loi : surendettement, fin de droits au chômage, invalidité, décès du conjoint ou du partenaire de Pacs, cessation d’activité non salariée à la suite d’une liquidation judiciaire, et achat de la résidence principale. La fiscalité du capital débloqué dépend du motif invoqué et de l’origine des sommes.
Faut-il ouvrir un Livret A pour son enfant ?
Un enfant mineur peut détenir un Livret A ouvert par ses parents. Ce support permet d’héberger les étrennes, allocations ou économies pour un projet futur (études, permis, premier logement) tout en gardant les sommes disponibles et sécurisées.
Information et conseil personnalisé : cet article présente les règles générales applicables au Livret A et au PER. Il ne constitue pas un conseil en investissement adapté à une situation particulière. Les taux, plafonds et règles fiscales évoluent : il convient de vérifier les conditions en vigueur et, pour une décision engageante, de se rapprocher d’un conseiller habilité.
Pour aller plus loin dans l’organisation d’ensemble de votre patrimoine, il peut être utile de prendre du recul sur votre méthode globale et de revisiter les principes clés de la planification financière à long terme.
Au-delà des produits eux-mêmes, la sécurisation du quotidien compte aussi : rester vigilant face aux usages numériques, par exemple en sachant protéger son contrat d’assurance habitation, participe de la même logique de prévention que la constitution d’un matelas d’épargne.
La feuille de route reste simple : d’abord le Livret A pour la sécurité et la disponibilité, ensuite le PER pour préparer la retraite dans un cadre fiscal adapté. L’équilibre entre les deux évolue avec l’âge, les revenus et les projets, mais la logique de départ ne change pas. Prendre le temps d’ajuster cette répartition une fois par an, lors d’un bilan patrimonial simple, suffit à conserver le cap sans bloquer son argent inutilement.